Auto-entrepreneur : assurer et financer son véhicule
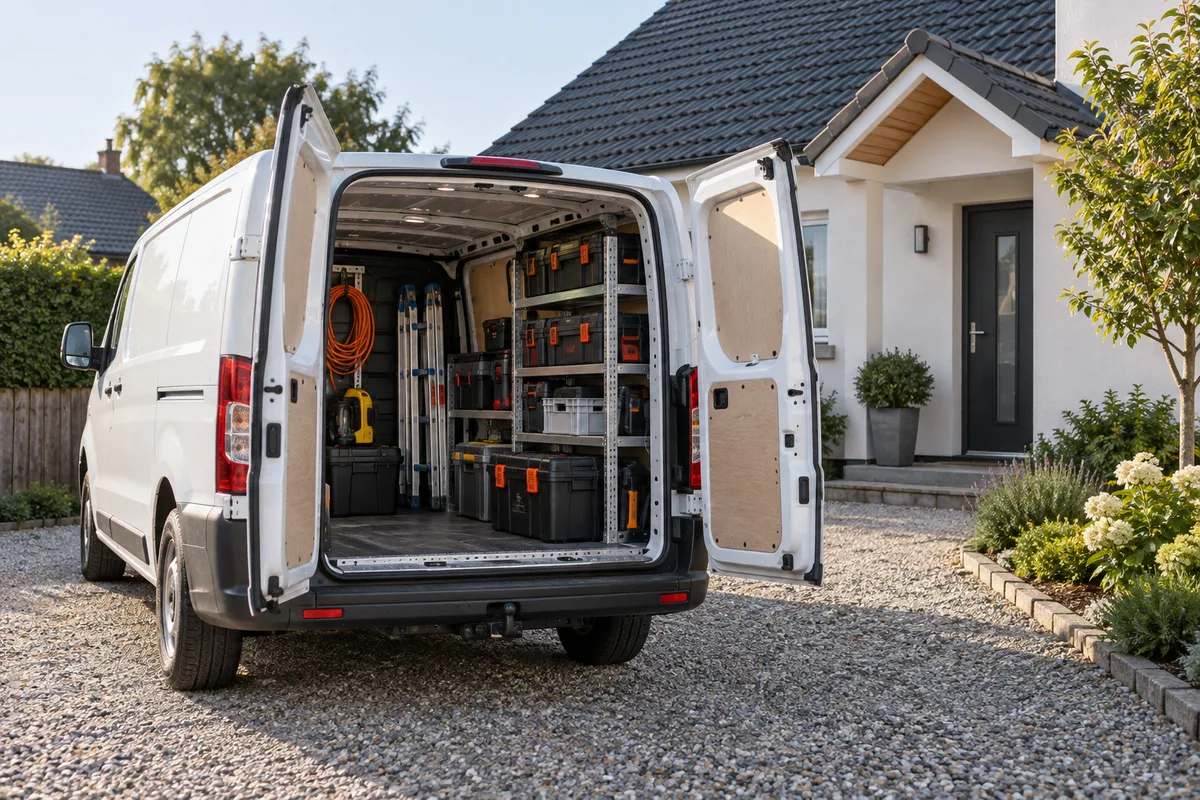
Un véhicule qui sert à travailler ne se finance pas et ne s’assure pas comme une voiture de loisir. Deux décisions commandent le budget d’un indépendant : le mode de financement, achat, crédit ou leasing auto-entrepreneur, puis la déclaration exacte de l’usage professionnel auprès de l’assureur. Les traiter séparément coûte cher.
Véhicule personnel ou véhicule dédié : ce que le travail change
La plupart des micro-entreprises démarrent avec la voiture du foyer. Le passage à l’activité professionnelle change trois paramètres à la fois : le kilométrage annuel grimpe, le véhicule transporte du matériel ou des marchandises, et son immobilisation se traduit en journées non facturées. Ces trois éléments pèsent sur le contrat d’assurance autant que sur le choix du modèle.
Le kilométrage d’abord. Un artisan qui enchaîne les interventions dans un rayon de cinquante kilomètres accumule en deux ans ce qu’un automobiliste ordinaire met cinq ans à parcourir. Usure, entretien, pneumatiques, décote : la facture d’un véhicule de travail se lit au compteur, pas sur l’étiquette de départ. Le kilométrage déclaré doit refléter cette réalité, faute de quoi la prise en charge se discute au moment du sinistre.
Le chargement ensuite. Outillage, pièces de rechange, échantillons, produits frais : ce que vous transportez a une valeur, et cette valeur n’entre pas automatiquement dans un contrat auto de particulier. Un véhicule aménagé pose une question supplémentaire : celle de sa catégorie administrative et du rythme de ses visites, détaillée dans notre article sur ce que vérifie le contrôle technique d’un fourgon aménagé.
L’image auprès des clients compte aussi : un véhicule propre et entretenu installe une impression de sérieux chez un particulier qui ouvre sa porte pour la première fois. Certains métiers imposent en plus un cadre précis, comme le transport de personnes, sujet traité dans notre article sur les garanties obligatoires du métier de chauffeur VTC.
Reste la question de fond : garder le véhicule du foyer en déclarant son usage professionnel, ou dédier un véhicule à l’activité. Le volume transporté, le kilométrage et la trésorerie tranchent.
Financer son véhicule : achat, crédit ou leasing auto-entrepreneur
L’achat comptant mobilise une trésorerie qui sert ailleurs : stock, outillage, avance sur chantier. Le crédit bancaire suppose de son côté un historique que la micro-entreprise récente n’a pas encore constitué : premiers mois d’activité, aucune liasse fiscale à présenter, recettes variables. Le dossier butte souvent sur cette exigence de bilan.
La location longue durée répond à ce besoin de financement auto-entrepreneur sans passer par un prêt : Silog Location, présent sur ce marché depuis 2004, étudie le dossier sur justificatifs et construit des contrats de 24 à 60 mois à loyer fixe, pour une camionnette de livraison comme pour une voiture de tournée. Le professionnel dispose du véhicule et connaît sa charge mensuelle dès la signature.
Cette mécanique couvre des besoins très différents. Le catalogue de Silog Location illustre l’amplitude possible : camionnette, fourgon de vingt mètres cubes, camion benne ou frigorifique, pick-up, voiture professionnelle, poids lourd, engin de chantier, en neuf comme en occasion, avec des marques telles que Renault, Fiat ou Mercedes.
Le vocabulaire mérite une précision. Le mot leasing recouvre deux familles de contrats : la location avec option d’achat, qui prévoit un rachat possible, et la location longue durée, qui organise la restitution. Le second schéma colle à un usage purement professionnel, où le véhicule est un outil renouvelé au terme de la période.
Ce que le régime micro change pour votre budget véhicule
Le régime micro-fiscal fonctionne par forfait. D’après entreprendre.service-public.fr, l’administration détermine le bénéfice imposable en appliquant au chiffre d’affaires déclaré un abattement forfaitaire dont le taux varie selon l’activité exercée. Conséquence directe sur le véhicule : aucune charge réelle ne se déduit, ni le carburant, ni l’entretien, ni les loyers, ni la prime d’assurance.
Cette règle a un mérite, la simplicité, et une contrainte, la rigueur budgétaire. Puisque le forfait remplace les frais réels, chaque euro consacré au véhicule sort de votre marge sans correction fiscale à l’arrivée. Le seul raisonnement utile devient celui du coût mensuel complet : financement, assurance, carburant, entretien, pneumatiques, stationnement.
Second point, la taxe sur la valeur ajoutée. Le régime micro s’accompagne de la franchise en base, qui dispense de facturer la TVA et prive symétriquement de toute récupération sur les achats comme sur les loyers. Une entreprise au régime réel raisonne hors taxes, un micro-entrepreneur en franchise raisonne toutes taxes comprises.
Troisième point, les limites du régime. Le micro cesse de s’appliquer au-delà de certains niveaux de chiffre d’affaires, et la franchise de TVA a ses propres bornes, toutes révisables. Vérifiez les montants en vigueur sur les sites officiels, et faites valider votre situation par un expert-comptable : l’arbitrage entre micro et réel dépasse la question du véhicule.
Assurer le véhicule de travail : usage déclaré et garanties utiles
Le socle ne se discute pas. Selon Service-Public.fr, le propriétaire d’un véhicule terrestre à moteur qui l’utilise sur la voie publique doit l’assurer au minimum pour la responsabilité civile, garantie destinée à indemniser les victimes des dommages causés par ce véhicule. La même source rappelle que conduire un véhicule non assuré est un délit puni d’une amende de 3 750 euros, des peines complémentaires comme la suspension du permis pouvant s’y ajouter.
Vient ensuite la déclaration de l’usage. Basculer d’un usage privé à un usage professionnel aggrave le risque assuré, et Service-Public.fr rappelle l’obligation de déclarer à l’assureur les circonstances nouvelles qui aggravent ce risque, par envoi recommandé, dans un délai de quinze jours à partir du moment où vous en avez connaissance. Négliger cette formalité expose aux sanctions du Code des assurances : réduction de l’indemnité en proportion des primes payées, voire nullité du contrat en cas de fausse déclaration intentionnelle.
Le choix des garanties dépend de ce que le véhicule fait réellement dans la semaine. Quatre postes reviennent chez les indépendants :
- la garantie du conducteur, puisque la responsabilité civile n’indemnise jamais les dommages corporels du conducteur responsable ;
- les garanties de dommages, vol, incendie et bris de glace, qui protègent l’outil de travail ;
- la garantie du contenu, pour l’outillage et les marchandises transportées, avec ses plafonds et ses exclusions ;
- l’assistance avec véhicule de remplacement, dont le délai et la catégorie du véhicule prêté décident de l’utilité.
Le tarif se construit sur des critères connus d’avance : véhicule, zone d’exercice, kilométrage annoncé, antécédents du conducteur. L’historique de sinistralité joue par le coefficient qui suit la personne d’un contrat à l’autre, mécanique décrite dans notre article sur le calcul du coefficient de réduction majoration.
Le véhicule n’épuise pas les obligations d’un indépendant. Selon le métier, une responsabilité civile professionnelle, parfois une garantie décennale, s’ajoute au contrat auto, comme l’explique notre article sur l’assurance décennale et ses assujettis.
Véhicule en location longue durée : qui assure quoi
La règle vaut pour toutes les formules de location. Service-Public.fr l’énonce pour le leasing, le crédit-bail et la location avec option d’achat : celui qui prend le véhicule doit l’assurer au minimum en responsabilité civile et pouvoir le justifier lors d’un contrôle routier. Le loueur peut imposer des garanties complémentaires, tous risques ou perte financière, exigences inscrites au contrat.
Une garantie propre à ce mode de financement mérite un mot. L’assurance spécifique au leasing prend en charge, en cas de vol ou de destruction, l’écart entre la valeur vénale retenue par l’assureur et la valeur à neuf du véhicule. Lire cette clause avant la signature évite une discussion pénible.
| Point du contrat | Côté loueur | Côté locataire |
|---|---|---|
| Propriété du véhicule | garde le véhicule à son nom | en dispose pendant la durée convenue |
| Responsabilité civile | demande une attestation valide | souscrit et règle le contrat |
| Garanties complémentaires | fixe le niveau minimum attendu | choisit son assureur dans ce cadre |
| Entretien et révisions | définit ce qui est inclus | respecte le programme prévu |
| Kilométrage | inscrit le forfait convenu | signale un changement d’usage |
| Sinistre | est informé du dommage subi | déclare à l’assureur dans les délais |
Les règles du jeu d’une location longue durée se lisent au contrat : kilométrage prévu, état attendu à la restitution, périmètre de l’entretien inclus. Les passer en revue avec le loueur en même temps que le devis d’assurance aligne les deux documents. Un écart entre les garanties exigées et celles souscrites se règle bien plus facilement avant la livraison.
Monter votre dossier et votre contrat dans le bon ordre
L’ordre des opérations évite les allers-retours. Commencez par écrire votre usage réel : kilométrage annuel, charge transportée, valeur de l’outillage embarqué, zone d’intervention, lieu de stationnement la nuit. Ce document sert deux fois, pour dimensionner le véhicule et pour obtenir des devis d’assurance comparables.
Réunissez ensuite les pièces du dossier de financement : extrait Kbis ou avis de situation, pièce d’identité, justificatif de domicile, coordonnées bancaires, puis la dernière liasse fiscale quand un exercice est clôturé, ou un prévisionnel pour une micro-entreprise récente. Un dossier complet s’étudie plus vite qu’un dossier à trous.
Demandez enfin deux ou trois propositions d’assurance à garanties strictement identiques, en déclarant l’usage professionnel dès la première demande. Comparer une formule sans garantie du conducteur avec une formule qui l’inclut ne compare rien. Si vous quittez un contrat en cours, vérifiez les préavis : les cas de sortie et les délais sont détaillés dans notre article sur les règles de résiliation d’une assurance auto.
Dernier réglage, les dates. La garantie doit courir à compter de la mise à disposition du véhicule, pas le lendemain. Une attestation demandée trop tard retarde une livraison, et une journée sans couverture suffit à transformer un trajet ordinaire en délit.
Prochaine étape : notez votre kilométrage annuel, la valeur du matériel transporté et la durée pendant laquelle vous comptez garder le véhicule. Avec ces trois lignes, une demande de location et deux devis d’assurance se comparent en une soirée.